Por Marketing Zannix Brasil – 01 de junho de 2022.
FISCAL
A e-Financeira, foi instituída pela Instrução Normativa RFB nº 1571, de 02 de julho de 2015 e caracteriza-se pelo conjunto de arquivos digitais relacionados a cadastro, abertura, movimentações financeiras, fechamento e auxiliares, e também pelo módulo de operações financeiras.
É uma obrigação acessória que demanda a apresentação de informações relativas às operações financeiras de interesse da Receita Federal do Brasil.
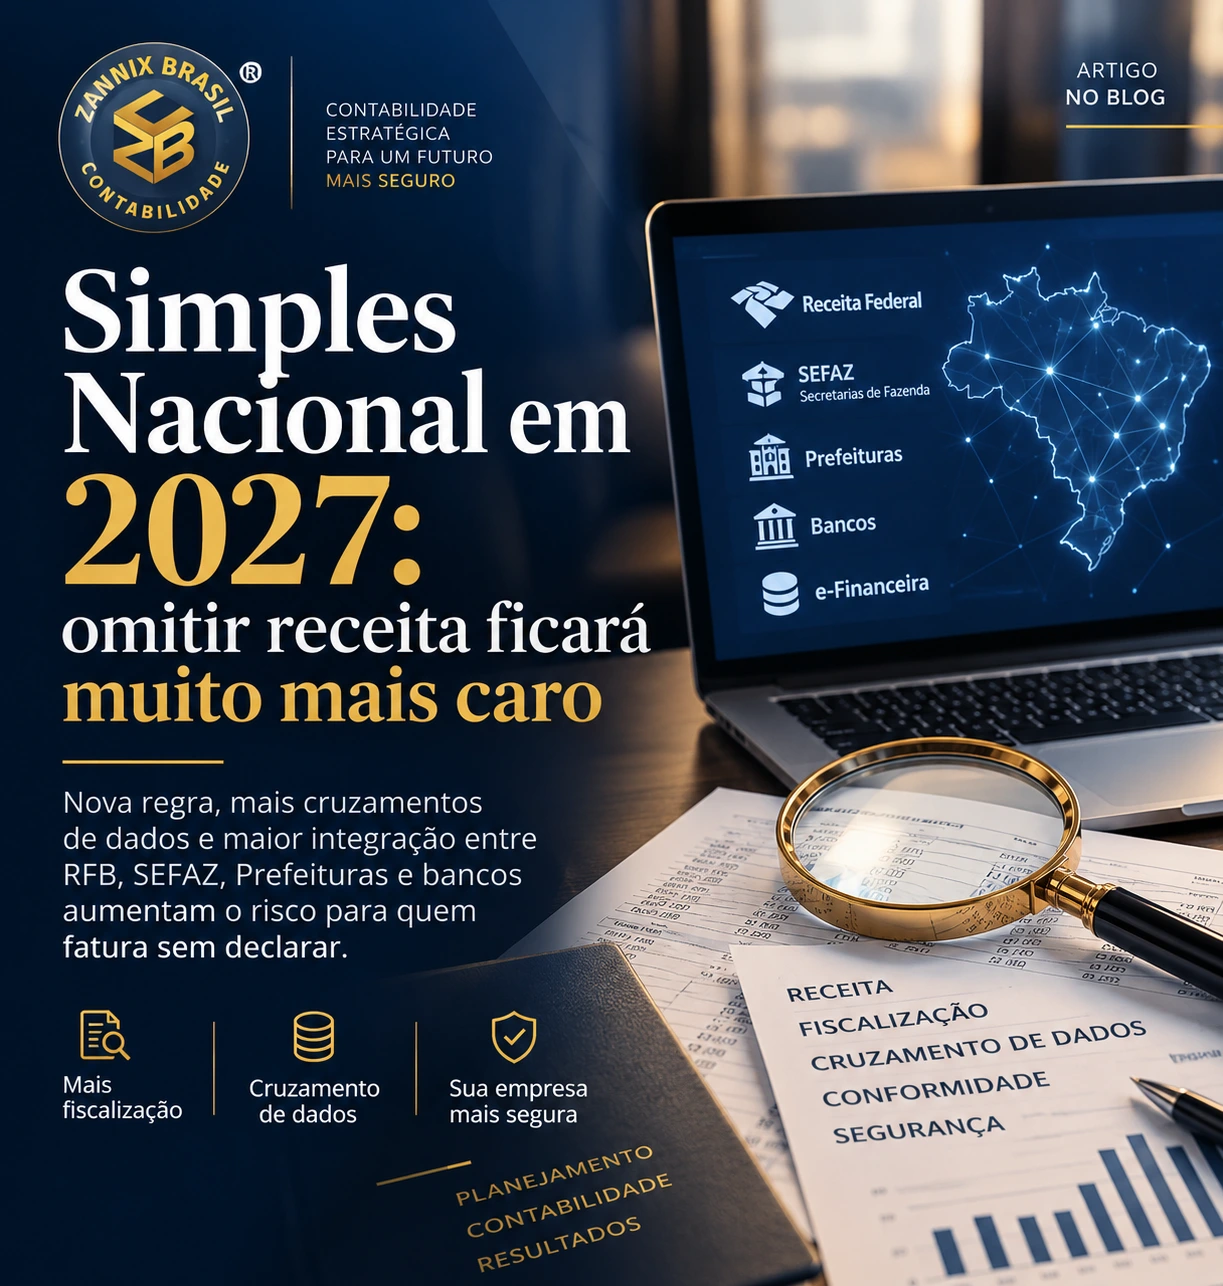
Essa modalidade de fiscalização tem como finalidade precípua, informar ao Fisco (Receita Federal), sobre as transações e operações financeiras que pessoas físicas e jurídicas realizam no decorrer do ano, para, ao final, comparar com as declarações e informações que foram dadas na Declaração de Imposto de Renda Anual, com o objetivo de detectar potencias divergências entre aquilo que o contribuinte declarou e aquilo que as instituições financeiras e demais entidades, informaram por meio da e-Financeira.
Ressalte-se que a instituição da e-financeira ao longo desses quase 7 anos, revelou-se um instrumento de altíssima eficácia em favor do governo, visto que o número de pessoas e empresas que caem em Malha Fiscal anualmente vem crescendo em ritmo altamente acelerado.
Qual a finalidade da e-Financeira?
A principal finalidade da e-Financeira é o cruzamento de dados e informações dos contribuintes visando detectar divergências de informações.
Entre as principais possibilidades de cruzamento de dados que a Receita pode utilizar para detectar falhas e/ou irregularidades por meio da e-Financeira que levarão à Malha Fiscal, podemos citar:
- Pessoa Jurídica: CT-e, CF-e, DIMOB, DOI, DECRED, DIRF, DAAPF (famosa declaração de IR), DEFIS, IPVA, IPTU, DMED, DBF, DITR, DME, DISO, DBE/CBE, e-SOCIAL, ECF, NF-e, NFS-e, SISCOSERV.
- Pessoa Física: DIMOB, DECRED, DIRF, DAAPF (famosa declaração de IR), IPVA, IPTU, DMED, DITR, DME, NF-e, NFS-e.
Veja a seguir as principais dúvidas dos contribuintes sobre a e-Financeira.
Vale destacar aqui que embora a Receita tenha a prerrogativa de agir imediatamente após a detecção de eventuais divergências, assim como ela pode esperar até 5 anos para fazer isso, ela também pode retroagir aos últimos cinco anos a partir daquela data. Logo, fica claro que os efeitos dessa fiscalização poderão ser catastróficos ao contribuinte que for pego em malha fiscal.
Do que se trata a e-Financeira e qual seu objetivo?
Criada com o objetivo de substituir a Declaração de Informações Sobre Movimentação Financeira (DIMOF), a e-Financeira tem como finalidade ampliar o controle da Receita Federal com relação à movimentação financeira de empresas e pessoas, tal como dito acima.
Logo, é uma declaração que todos os órgãos e entidades devem apresentar à RFB.
Embora as informações sejam as mesmas que constavam na DIMOF, a criação da e-Financeira teve também como objetivo, a ampliação do público-alvo, que que até então apenas os bancos eram obrigados a enviar esse tipo de declaração.
A e-Financeira tem como função permitir à Receita Federal o cruzamento de dados e informações de forma rápida e com 100% de eficácia.
Cumpre registrar ainda que a mesma Instrução Normativa também reduziu e limitou alguns tipos de operações com a finalidade de minimizar potenciais riscos de operações fraudulentas, bem como combater a corrupção por meio de transações financeiras via instituições bancárias.
Outra mudança que a e-Financeira trouxe com sua implementação foi quanto ao saldo. A DIMOF, por exemplo, informava somente o saldo total no final de cada ano. A e-Financeira, em contrapartida, informa sobre toda a movimentação financeira realizada semestralmente.
O que deve ser informado na e-Financeira?
Entre as principais informações, não as únicas, que devem constar na e-Financeira, estão aquelas relativas a qualquer movimentação efetuada em contas correntes e poupança. São elas:
- Saldo no último dia útil do ano de qualquer conta de depósito (inclusive de poupança);
- Saldo no último dia útil do ano de cada aplicação financeira;
- Rendimentos brutos acumulados, mês a mês, pelo meio de aplicações financeiras ao longo do ano;
- Aquisições de moeda estrangeira;
- Transferências de moeda e de outros valores para o exterior.
Outro detalhe importante é que a declaração deve ser feita sempre que:
- Pessoas físicas: movimentação superior a R$2 mil;
- Pessoas jurídicas: movimentação superior a R$6 mil.
Anteriormente, somente as movimentações bancárias a partir de R$ 5 mil (pessoas físicas) e R$10 mil (pessoas jurídicas) que interessavam para entrar na declaração, então, isso mudou com a e-Financeira. Agora, os dados devem se referir às transações mês a mês, assim como o saldo no final de cada ano.
Quem deve entregar?
No passado, apenas os bancos eram obrigados a entregar esse tipo de declaração, mas a e-Financeira ampliou essa lista. Veja abaixo quais são as pessoas jurídicas (empresas), que estão dentro da obrigatoriedade:
- Planos de saúde;
- Seguradoras;
- Corretoras de valores;
- Distribuidoras de títulos e valores mobiliários;
- Administradoras de consórcios;
- Entidades de previdência complementar.
Além das instituições que acabamos de mencionar e foram incluídas por meio do Artigo 4º da Instrução Normativa nº 1571/2015, também são obrigadas a entregar a e-Financeira:
- Banco Central do Brasil (Bacen);
- Comissão de Valores Mobiliários (CVM);
- Superintendência de Seguros Privados (Susep);
- Superintendência Nacional de Previdência Complementar (Previc).
Como é feita a transmissão da e-Financeira?
A entrega da e-Financeira deve ser realizada exclusivamente pelo portal do SPED – Sistema Público de Escrituração Digital. No formato XML e compreendendo seus devidos layouts.
Os “eventos” são informações que precisam ser assinadas no arquivo XML, podendo acontecer antes ou depois de encapsulados em lote. É importante salientar que os eventos devem ser assinados individualmente e o XML não poderá ser alterado depois da assinatura.
No caso de retificação da e-Financeira, esta poderá ser substituída em sua totalidade com a nova transmissão em situação “Retificadora”, e, em seguida, carece de validação e assinatura contendo as alterações, inclusões ou exclusões dos registros. A retificação poderá ser realizada em até cinco anos, a partir do termo final do prazo de sua entrega.
Existe um prazo de entrega?
Diferente da DIMOF, que a entrega era feita anualmente – em geral, no fim de dezembro -, a entrega da e-Financeira é semestral e pode ser feita completa ou parcialmente.
No segundo caso, os arquivos das operações financeiras relativas aos meses do semestre que está em seguimento, podem ser apresentados conforme o movimento mensal for encerrado.
Já para a entrega da declaração completa, o prazo é o seguinte:
- Até o último dia útil do mês de fevereiro, incluindo as informações relativas ao segundo semestre do ano anterior;
- Até o último dia útil do mês de agosto, incluindo as informações relativas ao primeiro semestre do ano em curso.
Conclusão
Diante de tudo que foi dito aqui, está absolutamente claro que apresentar a e-Financeira é essencial para estar de acordo com a lei e evitar problemas com a Receita Federal.
Atender uma obrigação do calibre da e-Financeira é desafiador. Cabe salientar o propósito desta obrigação acessória que dispõe sobre a obrigatoriedade de prestação de informações relativas às operações financeiras de interesse da Secretaria da Receita Federal do Brasil (RFB).
Como escritório de contabilidade, convido para empresários e empreendedores a seguinte reflexão: como tratar a questão da e-Financeira em um país onde estes mesmos empresários e empreendedores, embora seja a minoria, escondem informações financeiras dos contadores não somente pagar menos impostos, mas também para evitar reajustes de honorários contábeis?
Já em relação a Lei Geral de Proteção de Dados (LGPD), a posição dos escritórios de contabilidade é facilitada por conta de que a explicitação ou exposição dessas informações é realizada pelas entidades financeiras ou sujeitas a essa obrigação.
Se você gostou deste artigo, conheça outros artigos do nosso blog. Acesse o site da Zannix Brasil Contabilidade, conheça os nossos serviços e veja como ter todo o suporte contábil sem nem precisar sair da sua casa ou da sua empresa!
Você também pode contribuir para que mais pessoas saiba o que é a e-Financeira e as consequências fiscais que ela poderá trazer para sua empresa e para você em caso de divergência de informações fiscais e financeiras. Se possível, comente o que você achou. Assim, você nos ajuda a produzir mais conteúdo importante para o seu dia a dia empresarial.
Zannix Brasil Contabilidade: Atreva-se a experimentar! Ouse dar um passo à frente!
Fontes de pesquisas: midassolutions, Mauro Negruni e Blog ZB.
Revisão, atualização e contextualização: Equipe de Sucesso Zannix Brasil